Bugin
Баспанаға қол жеткізу – Қазақстан жастары үшін өзекті мәселелердің бірі. Тұрғын үй бағасының жоғарылығы, табыс пен күнделікті шығын арасындағы алшақтық, алғашқы жарна жинау және ипотеканың ай сайынғы төлемі үй алуды қиындатып отыр.
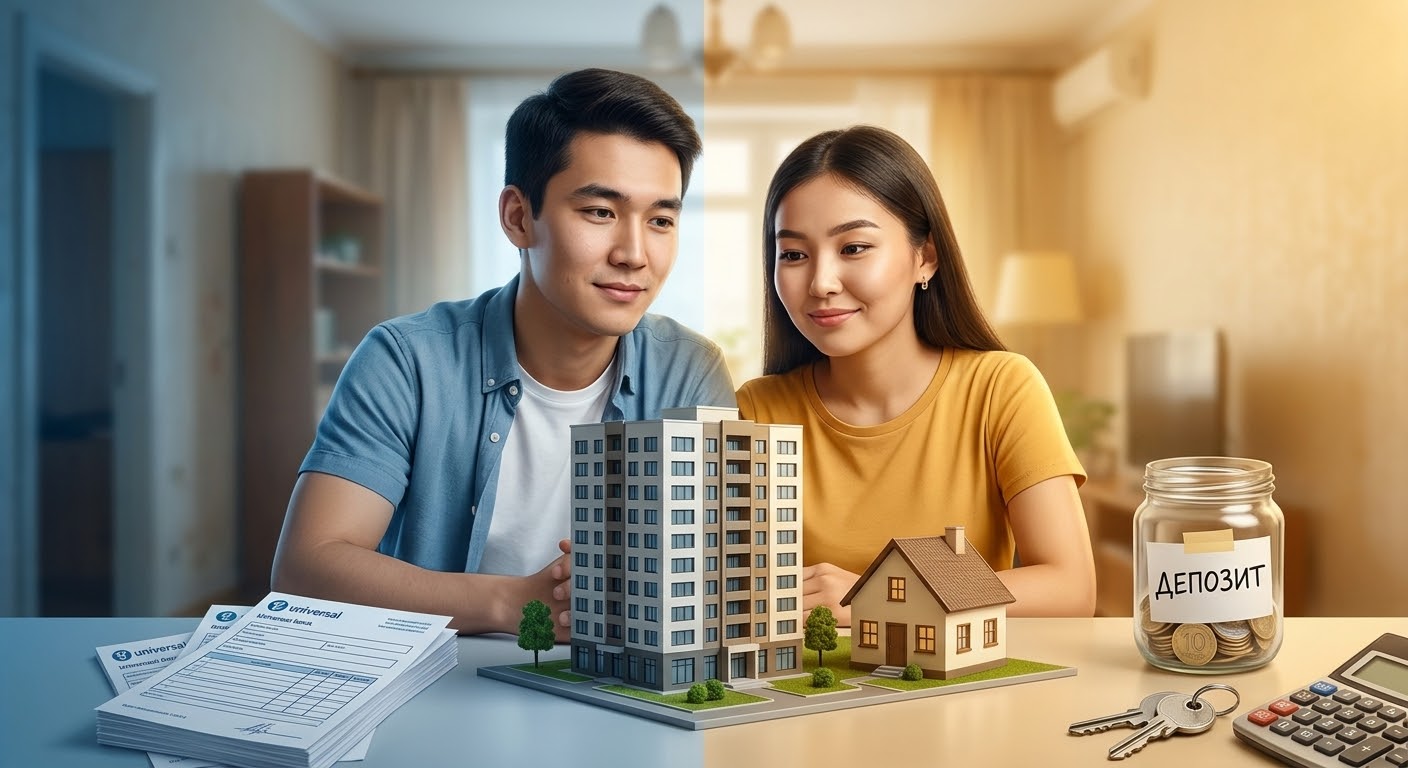
Фото: ЖИ
Осындай жағдайда жастарға неден бастаған дұрыс? Бірден ипотека рәсімдеу керек пе, әлде алдымен қаржылық тұрақтылыққа қол жеткізіп, ақша жинаған жөн бе?
Қаржы маманы Бауыржан Ысқақовтың пікірінше, баспана алуға асықпай, ең алдымен жеке қаржыны ретке келтіру маңызды. Ол тұрақты жұмыс, табысты дұрыс бөлу және жинақ қалыптастыруды негізгі қадамдар ретінде атайды.
«Бірден ипотека алуға асықпай, алдымен қаржылық негізді қалыптастырған дұрыс. Тұрақты жұмыс, шығынды есепке алу, қарызды көбейтпеу және ең бастысы – тұрғын үйге арналған жеке жинақ шотын ашу қажет. Жастар табысының кемінде 20–30 пайызын тұрақты түрде жинағаны дұрыс», – дейді Бауыржан Ысқақов.
Ақша жинауды неден бастаған дұрыс?
Маманның айтуынша, аз мөлшерден басталған жинақтың өзі уақыт өте келе қомақты қаражатқа айналуы мүмкін. Мәселен, ай сайын 100 мың теңгеден жинаған адам төрт жылда 4,8 миллион теңге, бес жылда 6 миллион теңге жинайды. Ал ай сайын 150 мың теңге жинаса, төрт жылға жетпейтін уақытта 7 миллион теңгеден астам қаражат қалыптастыруға болады.
Бұл есепке депозиттің сыйақысы мен инфляция әсері қосылмаған.
Сонымен қатар тұрғын үй жинақ жүйесін пайдалану да маңызды. Сарапшының сөзінше, «Отбасы банк» арқылы қаражат жинап, болашақта оны бастапқы жарнаға бағыттауға болады. Алайда бастапқы жарнаның мөлшері таңдалған бағдарлама мен тұрғын үй несиесінің талаптарына байланысты өзгеріп отырады.
Дегенмен баспана алу үшін алғашқы жарнаны жинау жеткіліксіз. Ипотека рәсімдегеннен кейін бірнеше жыл бойы ай сайын төлем жасау қажет. Сондықтан сатып алынатын үйдің бағасы адамның нақты қаржылық мүмкіндігіне сай болуы керек.
«Үйді қалай аламын дегеннен бұрын, төлем қабілетіме қарай қандай үйді ала аламын деген сұраққа жауап берген дұрыс. Егер тұрақты табыс пен алғашқы жарна жиналған болса, ал ай сайынғы төлем отбасы табысының шамамен 30–40 пайызынан аспаса, ипотеканы қарастыруға болады. Ал табыс тұрақсыз болса, алдымен жинақтаған жөн», – дейді қаржы маманы.
Яғни ипотеканы ертерек рәсімдеуден бұрын оған дайындалу маңызды. Тұрақты табыс пен қаржылық тәртіп болғанда ғана несие төлемі отбасы бюджетіне шамадан тыс салмақ түсірмейді.
Студенттерге үй жинау маңызды ма, әлде білім бе?
Экономист Сапарбай Жұбаев бұл мәселеге басқа қырынан қарайды. Оның пікірінше, студент жастар үшін баспана жинаудан бұрын сапалы білім алып, болашақ мамандығына көңіл бөлу маңызды.
«20 жастағы студент үй алуды емес, оқуды ойлауы қажет. Жақсы оқып, сапалы білім алса, кейін мамандығы бойынша жұмыс істеп, үйлі болуға мүмкіндігі артады. Сондықтан студентке қазірден бастап міндетті түрде жұмыс істеп, табыс тауып, үйге ақша жина деу дұрыс емес», – дейді Сапарбай Жұбаев.
Экономист студенттік кезеңді болашаққа салынған инвестиция ретінде қарастыру керек деп есептейді. Оның айтуынша, сапалы білім алып, білікті маман атанған адамның тұрақты жұмысқа орналасып, табысын арттыру мүмкіндігі жоғары. Бұл кейін баспана мәселесін шешуге де көмектеседі.
Сапарбай Жұбаев Қазақстандағы тұрғын үй бағасы мен халықтың табысы арасында айтарлықтай алшақтық бар екенін де атап өтті.
«Қазақстандағы үйлердің бағасы бүгінгі халықтың табысына қарағанда қымбат. Орташа жалақы 450 мың теңге деп айтылып жүр. Бірақ бұл – статистикалық көрсеткіш. Адамның қолына алатын нақты жалақысы бұдан төмен. Сондықтан баспана бағасы халықтың табысымен салыстырғанда жоғары болып отыр», – дейді экономист.
Оның пікірінше, тұрғын үй құнының өсуіне соңғы жылдардағы нарықтық өзгерістер де ықпал еткен. Сарапшы 2021–2022 жылдары зейнетақы жинақтарының тұрғын үй нарығына бағытталуын да атап өтті.
«2021–2022 жылдары құрылысқа және тұрғын үй саласына үлкен көлемде қаржы жұмсалды. Соның нәтижесінде тұрғын үй бағасы айтарлықтай өсті. Бұрын 7 миллион теңге тұрған пәтерлердің 14–15 миллион теңгеге дейін қымбаттаған жағдайлары болды», – дейді ол.
Сондай-ақ экономист тұрғын үйдің бағасы мен оны күтіп ұстауға кететін шығындарға климаттық жағдай да әсер ететінін айтады. Қазақстанның кей өңірлерінде қыс ұзақ әрі суық болғандықтан, ғимараттарды жылытуға қосымша қаражат қажет.
Бұған қоса, халық табысының деңгейі де баспанаға қол жеткізу мүмкіндігіне тікелей әсер етеді. Тұрғын үй бағасы табыстан жылдам өскен жағдайда азаматтарға алғашқы жарна жинау да, ипотека төлеу де қиындай түседі.
Жас отбасыларға алғашқы жарна қаншалықты маңызды?
Баспана мәселесі еңбек жолын енді бастаған жас отбасылар үшін де күрделі. Олар бір уақытта пәтерақы, күнделікті тұрмыс шығындары, бала тәрбиесі және басқа да міндетті төлемдерді өтеуі мүмкін. Мұндай жағдайда ипотека алу қосымша қаржылық жауапкершілік жүктейді.
Сапарбай Жұбаевтың пікірінше, жас отбасылар үшін алдын ала ақша жинау маңызды. Егер тұрғын үй құнының 20–30 пайызы көлемінде қаражат болса, ипотекалық жүктеме азаюы мүмкін.
«Жас отбасылар үшін ең алдымен ақша жинау қажет. Егер 20–30 пайызға дейін қаражат жинаса, үй алу жеңілдейді. Ал ақша жинауға мүмкіндігі жоқ отбасыларға мемлекет тарапынан төмен пайызды бағдарламалар арқылы көмек көрсетілуі керек», – дейді экономист.
Ол әлеуметтік қолдау көрсету кезінде баспанаға шынымен мұқтаж азаматтарға басымдық беру қажет деп санайды. Әсіресе табысы төмен отбасылардың, көпбалалы жанұялардың және жалғызбасты ата-аналардың жағдайын ескерген жөн.
Экономист тұрғын үй кезегін ұйымдастыру мәселесіне де назар аударды. Оның пікірінше, жеңілдетілген тұрғын үй бағдарламаларын бөлу кезінде азаматтардың нақты қажеттілігі мен әлеуметтік жағдайы ескерілуі керек.
Ипотека алу үшін табыс қанша болуы керек?
Ипотека рәсімдеу кезінде адамның ай сайынғы табысы мен төлем көлемінің арақатынасы маңызды. Өйткені тұрғын үй несиесі ұзақ мерзімге беріледі және төлемді тұрақты түрде жасау қажет.
Бауыржан Ысқақовтың пікірінше, тұрақты табысы жоқ азаматтарға ипотека алуға асықпаған жөн. Сонымен қатар басқа несиелердің бар-жоғын да есепке алу керек. Бірнеше қарызды қатар өтеу отбасының қаржылық жағдайын қиындатуы мүмкін.
Сондықтан ипотека рәсімдемес бұрын нақты табысты, күнделікті шығындарды, жинақ көлемін және күтпеген жағдайларға арналған қаржылық қорды есептеу қажет. Ай сайынғы төлемнен бөлек, коммуналдық қызметтер, үйді күтіп ұстау және жөндеу шығындарын да ескерген дұрыс.
Баспанаға қол жеткізудің бәріне ортақ жолы жоқ
Екі сарапшының пікірі жастардың баспана мәселесіне әртүрлі көзқарас ұсынады. Бауыржан Ысқақов қаржылық тәртіп орнатып, ертерек жинақ қалыптастырудың маңызын айтса, Сапарбай Жұбаев студенттік кезеңде білім мен кәсіби дамуға басымдық беру керек деп есептейді.
Дегенмен олардың пікірлеріндегі ортақ тұс – баспана алу кезінде адамның өз мүмкіндігін дұрыс бағалауы қажет.
Біреу үшін бірнеше жыл ақша жинап, кейін ипотека рәсімдеу тиімді болуы мүмкін. Екінші адамға алдымен білім алып, тұрақты жұмысқа орналасып, табысын арттырған дұрыс. Ал жас отбасылар үшін талаптарына сәйкес келетін мемлекеттік тұрғын үй бағдарламалары қолжетімді мүмкіндік болуы ықтимал.
Баспана алу – бір күнде шешілетін мәселе емес. Ол үшін тұрақты табыс, қаржылық жоспар және шығындарды дұрыс басқару қажет. Ең бастысы, үйлі болуға асығып, өз мүмкіндігінен тыс несие алмау керек. Себебі баспанаға қол жеткізу ғана емес, оны қаржылық қиындыққа тап болмай ұстап тұру да маңызды.
Bugin.kz
Қосымшаны жүктеп алыңыз


Мемлекеттік сатып алу бойынша
8 705 324 11 61


