ДАМУ
Финансист Айгерим Ильясова объяснила, на какие условия важно смотреть при рефинансировании. Уменьшение ежемесячного платежа не всегда означает, что общая переплата станет меньше.
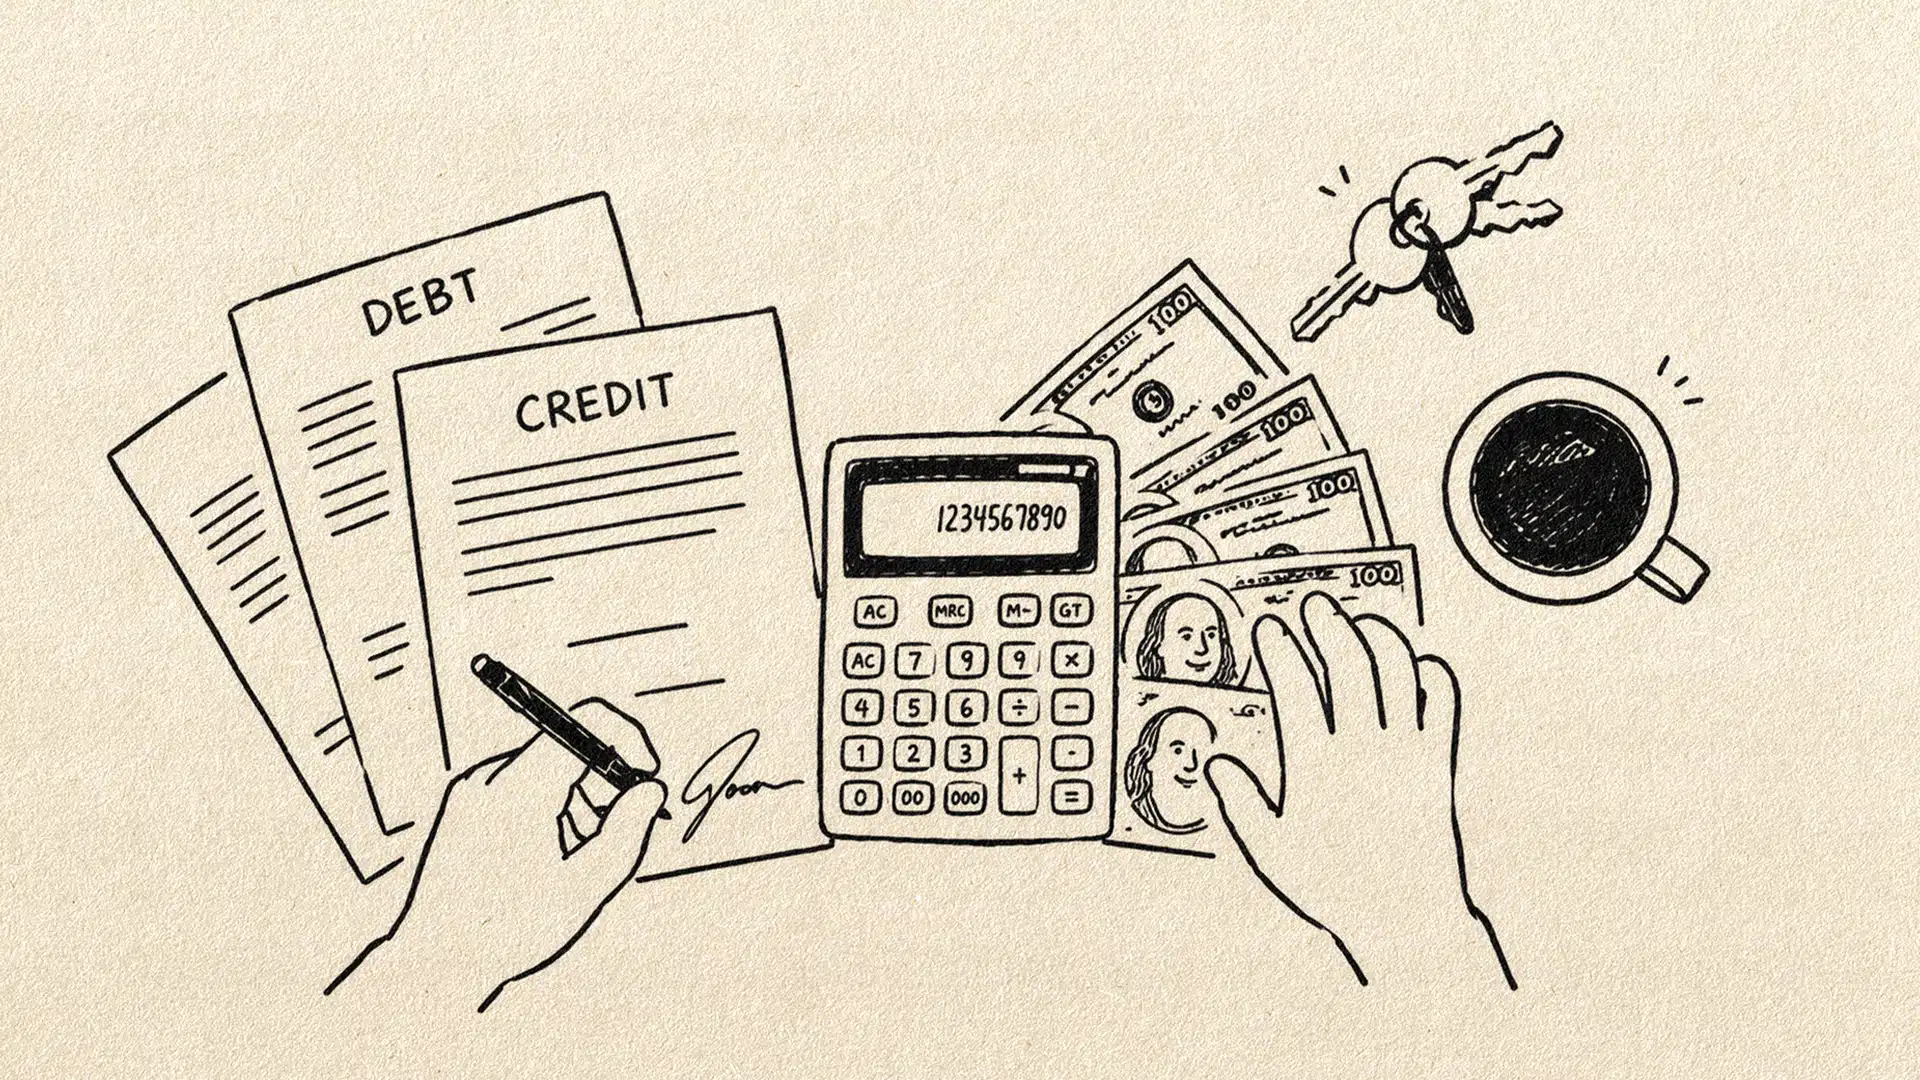
При рефинансировании заемщик оформляет новый кредит на более выгодных условиях и погашает за его счет прежний долг. Айгерим Ильясова советует сравнивать не только номинальные процентные ставки, но и годовую эффективную ставку вознаграждения (ГЭСВ), которая учитывает связанные с займом комиссии и платежи.
С 15 мая 2023 года банки и микрофинансовые организации обязаны указывать ГЭСВ рядом с номинальной ставкой в рекламе. При этом, отмечает финансист, нужно отдельно выяснять стоимость дополнительных услуг, которые могут включить в пакет и не учитывать при расчете ГЭСВ. Среди них — «финансовая гарантия» и страховое покрытие.
Снизить переплату также можно за счет полного или частичного досрочного погашения. С 31 августа 2025 года физические лица вправе делать это без штрафов и неустоек. Правило действует для кредитов, выданных после этой даты. По более ранним займам условия досрочного погашения следует уточнить в банке.
В качестве примера Ильясова приводит кредит на 10 млн тенге под 25% годовых, до полного погашения которого остался год. Переплата по нему составит около 1,4 млн тенге. Если рефинансировать долг под 21%, но увеличить срок до трех лет, переплата вырастет до 3,3 млн тенге, хотя ежемесячная нагрузка снизится более чем в два раза.
Снижение базовой ставки Национальным банком 23 октября 2026 года на 50 базисных пунктов — до 15,75% — не означает немедленного уменьшения ставок по кредитам. По словам Ильясовой, в Стратегии денежно-кредитной политики до 2030 года указано, что влияние ставки на экономическую активность через кредитный канал проявляется в течение полугода.
Bugin
Қосымшаны жүктеп алыңыз


Мемлекеттік сатып алу бойынша
8 705 324 11 61


